Financiamento de Casa para Autônomo e MEI: Como Conseguir
Financiar a construção sendo autônomo ou MEI em 2026: quais documentos comprovam renda, como o banco lê faturamento e extrato e o que fazer antes de pedir.
Renda aprovada é metade do caminho. A outra metade é a obra caber nela
O banco aprova um valor, mas libera o dinheiro da construção por etapas, contra projeto, orçamento e vistoria. Veja como a Rocket organiza projeto, orçamento e execução nas 6 fases da obra para cada medição sair no prazo.
Financiar a construção sendo autônomo ou MEI: como comprovar renda e aprovar
Quem tem carteira assinada leva três holerites ao banco e a conversa acaba ali. Quem trabalha por conta própria leva uma pasta, e muitas vezes ouve que a renda "não fecha". O motivo quase nunca é falta de dinheiro. É que o banco não consegue enxergar a renda do jeito que ela foi registrada. Faturamento alto com extrato bagunçado, dinheiro que entra na conta da esposa, Pix recebido em três bancos diferentes, imposto de renda declarado pelo mínimo para pagar menos: tudo isso some na análise de crédito.
A boa notícia é que autônomo e MEI financiam casa todos os dias no Brasil, inclusive para construir em terreno próprio. O banco não exige holerite. Exige prova de que a renda existe, se repete e é sua. Este guia mostra quais documentos fazem essa prova em 2026, como o analista lê cada um, o erro mais comum do MEI (confundir faturamento com renda) e o que dá para arrumar nos meses antes de entrar com o pedido.
Uma ressalva honesta antes de começar: cada banco tem a sua política interna de crédito, e ela muda. O que segue é o que o mercado pede de forma geral e o que a legislação do MEI estabelece. A palavra final sobre quanto você aprova é sempre do banco, depois da análise.
O que o banco quer ver na renda de quem não tem holerite
A análise de crédito para financiamento habitacional responde a três perguntas, e todas valem tanto para o assalariado quanto para o autônomo. A primeira é quanto você ganha por mês, em média. A segunda é se essa renda é estável, ou seja, se ela aparece todo mês e não só em um mês bom. A terceira é se ela é sua, e não de uma empresa, de um sócio ou de um parente.
O holerite responde às três de uma vez. Para quem é autônomo, cada pergunta precisa de um documento diferente. O imposto de renda mostra quanto você declarou que ganhou no ano. O extrato mostra se o dinheiro entra de verdade e com que frequência. A declaração do contador amarra uma coisa à outra. Quando os três contam a mesma história, a análise anda. Quando cada um conta uma história, o analista usa a menor delas.
Esse é o ponto que mais derruba autônomo: o banco não soma os documentos, ele confere um contra o outro. Se o extrato mostra R$ 8 mil por mês e o imposto de renda declara R$ 30 mil no ano, a renda que vale tende a ser a menor, porque é a que está declarada ao governo.
Depois de saber a renda, o banco aplica a regra de comprometimento. No financiamento habitacional, o mercado trabalha com a parcela limitada a cerca de 30 por cento da renda bruta familiar, a mesma referência que usamos no guia de financiamento Caixa para casa de tijolo ecológico. Renda comprovada de R$ 5 mil, portanto, sustenta uma parcela de algo perto de R$ 1.500.
Os documentos que comprovam renda de autônomo e MEI
Não existe um documento único. Existe um conjunto, e quanto mais completo, mais fácil a análise. Estes são os que bancos e correspondentes costumam pedir para quem trabalha por conta própria.
Declaração de Imposto de Renda Pessoa Física com recibo de entrega. É o documento mais forte, porque é a renda que você declarou à Receita Federal. Os bancos normalmente pedem a do último exercício, e alguns pedem as duas últimas. Quem não é obrigado a declarar pode e deve declarar mesmo assim, se pretende financiar: a declaração entregue vira prova de renda.
Extratos bancários dos últimos 3 a 6 meses. São o retrato do dinheiro entrando. O analista procura depósitos recorrentes, de clientes diferentes, em valores compatíveis com o que você diz ganhar. Transferência entre contas suas não conta como renda, porque é o mesmo dinheiro mudando de lugar.
DECORE, a Declaração Comprobatória de Percepção de Rendimentos. É emitida por contador com registro ativo no Conselho Regional de Contabilidade, de forma eletrônica, e precisa estar apoiada em documentos reais: livro caixa, notas fiscais, extratos, contratos. O contador assina e responde por ela, por isso nenhum contador sério emite DECORE de renda que não consegue provar. O custo varia de escritório para escritório.
Para o MEI, entram ainda a DASN-SIMEI, que é a declaração anual de faturamento, o Certificado da Condição de Microempreendedor Individual (CCMEI), as guias DAS pagas e as notas fiscais emitidas. Desde setembro de 2023 o MEI emite nota fiscal de serviço pelo padrão nacional, o que facilita juntar o histórico.
Contratos de prestação de serviço e recibos de pagamento a autônomo (RPA) ajudam quem presta serviço fixo para empresas. Um contrato de 12 meses com um cliente que paga todo mês é praticamente um holerite.
MEI: faturamento não é renda, e é aqui que o pedido trava
O MEI pode faturar até R$ 81 mil por ano em 2026, o que dá uma média de R$ 6.750 por mês. Muita gente chega no banco com esse número na cabeça e se surpreende quando o banco considera bem menos. O motivo é simples: faturamento é o que entrou no CNPJ, renda é o que sobra para você depois de pagar mercadoria, material, combustível, aluguel do ponto e tudo o que o negócio consome.
Um MEI que revende produtos e fatura R$ 6 mil por mês pode ter R$ 4 mil de custo de mercadoria. A renda dele é perto de R$ 2 mil, não R$ 6 mil. Um MEI que presta serviço, como eletricista, cabeleireira ou designer, costuma ter custo menor e renda proporcionalmente maior. O banco sabe disso e por isso olha a DASN-SIMEI junto com o imposto de renda da pessoa física e com a DECORE.
A regra da Receita Federal ajuda a entender o que vai para a sua declaração. Uma parte do lucro do MEI é isenta de imposto de renda e é calculada aplicando um percentual sobre a receita bruta: 8 por cento para comércio e indústria, 16 por cento para transporte de passageiros e 32 por cento para serviços. Se o lucro real do negócio, apurado no livro caixa, passar dessa parcela isenta, a diferença entra na declaração como rendimento tributável. Quem só declara a parcela isenta e esquece o resto está declarando, para o banco, uma renda menor do que tem.
A DASN-SIMEI do ano-calendário anterior é entregue até 31 de maio, mesmo para quem não faturou nada. Atrasar gera multa e pode levar o CNPJ a ficar irregular, e CNPJ irregular é um sinal ruim em qualquer análise de crédito. Antes de pedir financiamento, confira se as declarações dos últimos anos foram entregues e se as guias DAS estão pagas.
Um último cuidado: faturar acima do teto não é sinal de renda maior aos olhos do banco, é sinal de problema fiscal. Se o excesso passar de 20 por cento do limite, o desenquadramento é retroativo. Se o seu negócio cresceu além do MEI, a hora de migrar para microempresa é antes de pedir o crédito, com orientação do contador.
Como arrumar a casa financeira de 6 a 12 meses antes de pedir
Quase tudo que trava o autônomo no banco se resolve com tempo, não com dinheiro. Se você pretende financiar a construção no ano que vem, estes são os passos que mais mudam o resultado.
Separe a conta do negócio da conta pessoal. Abra uma conta no CNPJ para receber dos clientes e pagar fornecedores, e transfira para a sua conta pessoal um valor fixo todo mês, como se fosse um salário. Em seis meses, o extrato pessoal mostra exatamente o que o banco quer ver: uma entrada recorrente, previsível e compatível com o que você declara.
Concentre os recebimentos. Pix espalhado em três bancos e em contas de parentes fragmenta a prova de renda. Escolha um banco principal e faça o dinheiro passar por ele. Se você já tem relacionamento com o banco onde vai financiar, melhor ainda: o histórico da conta conta a favor.
Pare de receber em dinheiro vivo sem registro. Dinheiro que não passa por conta nem por nota fiscal não existe para o banco. Deposite, emita a nota, registre no livro caixa.
Declare o imposto de renda com a renda real. Declarar menos para pagar menos imposto parece economia até o dia em que você precisa provar renda. Converse com o contador sobre a forma correta de declarar o lucro do MEI ou do autônomo, porque a declaração do ano anterior é o que o banco vai olhar.
Limpe o CPF e segure novas dívidas. Nome negativado, cartão no rotativo e parcelamentos longos reduzem o valor aprovado, porque as parcelas que você já paga entram na conta do comprometimento. Nos meses antes do pedido, evite financiar carro ou abrir crédito novo.
Monte reserva para a entrada e para a obra. Em financiamento de construção, o banco libera o dinheiro por etapas, depois de cada vistoria, e você precisa ter fôlego para as diferenças de cronograma e para os custos que ficam fora do financiamento, como projeto, taxas e ligações. Esse tema está detalhado no guia de financiamento de terreno e construção.
Composição de renda: quando somar com outra pessoa resolve
Os bancos aceitam compor a renda com outras pessoas que vão assinar o contrato, normalmente cônjuge, companheiro ou parentes próximos. Para o autônomo, essa é muitas vezes a saída mais rápida: a renda formal de um soma com a renda informal do outro, e o assalariado dá estabilidade à análise.
Compor renda tem consequências. Todos os participantes assumem a dívida, entram com documentos e passam pela análise de crédito. Se um dos dois tem nome negativado, o problema passa a ser do contrato inteiro. E a soma precisa fazer sentido para a parcela: a regra de comprometimento vale sobre a renda total comprovada do grupo.
Um arranjo comum na Região dos Lagos: um dos cônjuges tem carteira assinada no comércio ou na prefeitura, o outro é MEI na área de serviços ou turismo. Separados, nenhum dos dois aprova a casa. Somados, com o MEI apresentando imposto de renda, DASN-SIMEI e extrato organizados, a conta fecha.
Uma simulação para ter ordem de grandeza
Os números abaixo são ilustrativos, servem para mostrar como a conta funciona e não substituem a simulação do banco, que inclui seguros, taxa de administração e a correção do contrato.
Imagine um MEI prestador de serviço que fatura em média R$ 6 mil por mês e tem R$ 1.500 de custos do negócio. Com livro caixa, imposto de renda e extratos organizados, ele consegue comprovar algo perto de R$ 4.500 por mês. Pela regra dos 30 por cento, a parcela máxima fica perto de R$ 1.350.
Agora o outro lado. Um financiamento de R$ 120 mil em 30 anos pelo sistema SAC, com juros na casa de 11 por cento ao ano, que é a referência de balcão do SBPE em 2026, começa com uma parcela de aproximadamente R$ 1.400 antes de seguros. Esse MEI fica no limite. Se a esposa, com carteira assinada de R$ 2.500, compor a renda, a parcela máxima sobe para perto de R$ 2.100 e o financiamento cabe com folga.
Se a renda familiar se enquadrar no programa habitacional, os juros caem bastante e a mesma parcela compra mais casa. As regras e faixas do programa, com as diferenças entre elas, estão no guia de financiamento de casa de tijolo ecológico em 2026.
Do lado da obra, o que define o valor financiado é a casa que você quer construir. A calculadora de obra dá uma faixa por metragem e padrão de acabamento, e os modelos de casa em tijolo ecológico mostram metragens e plantas prontas para comparar. Escolher a casa antes de escolher o banco evita pedir um valor que a sua renda não sustenta.
Por que a construção em tijolo ecológico ajuda quem tem renda variável
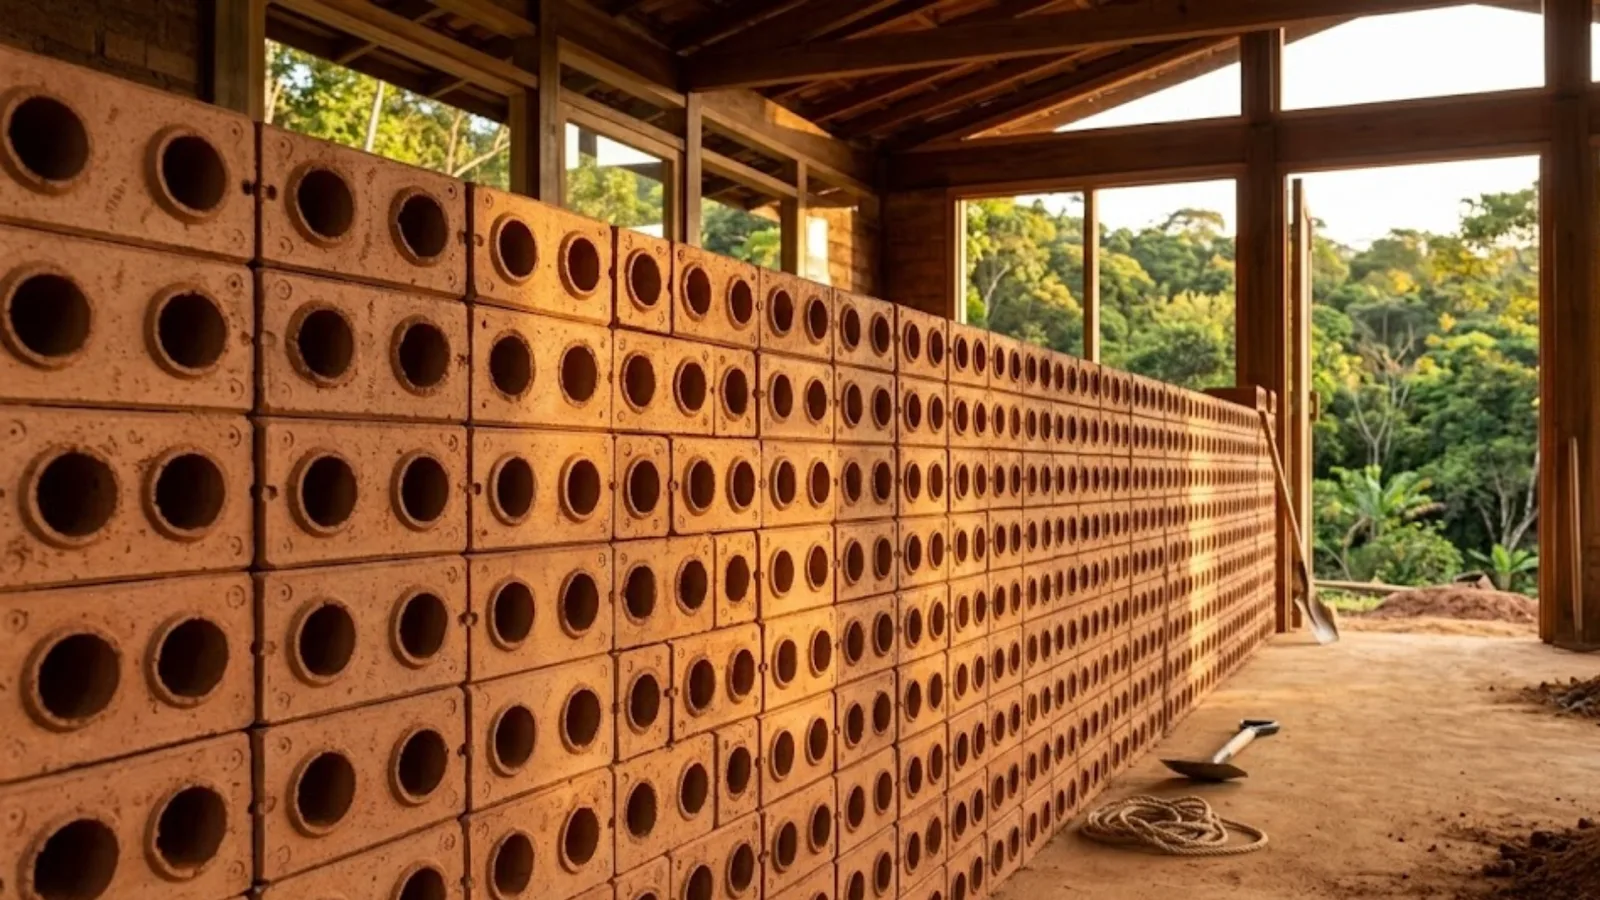
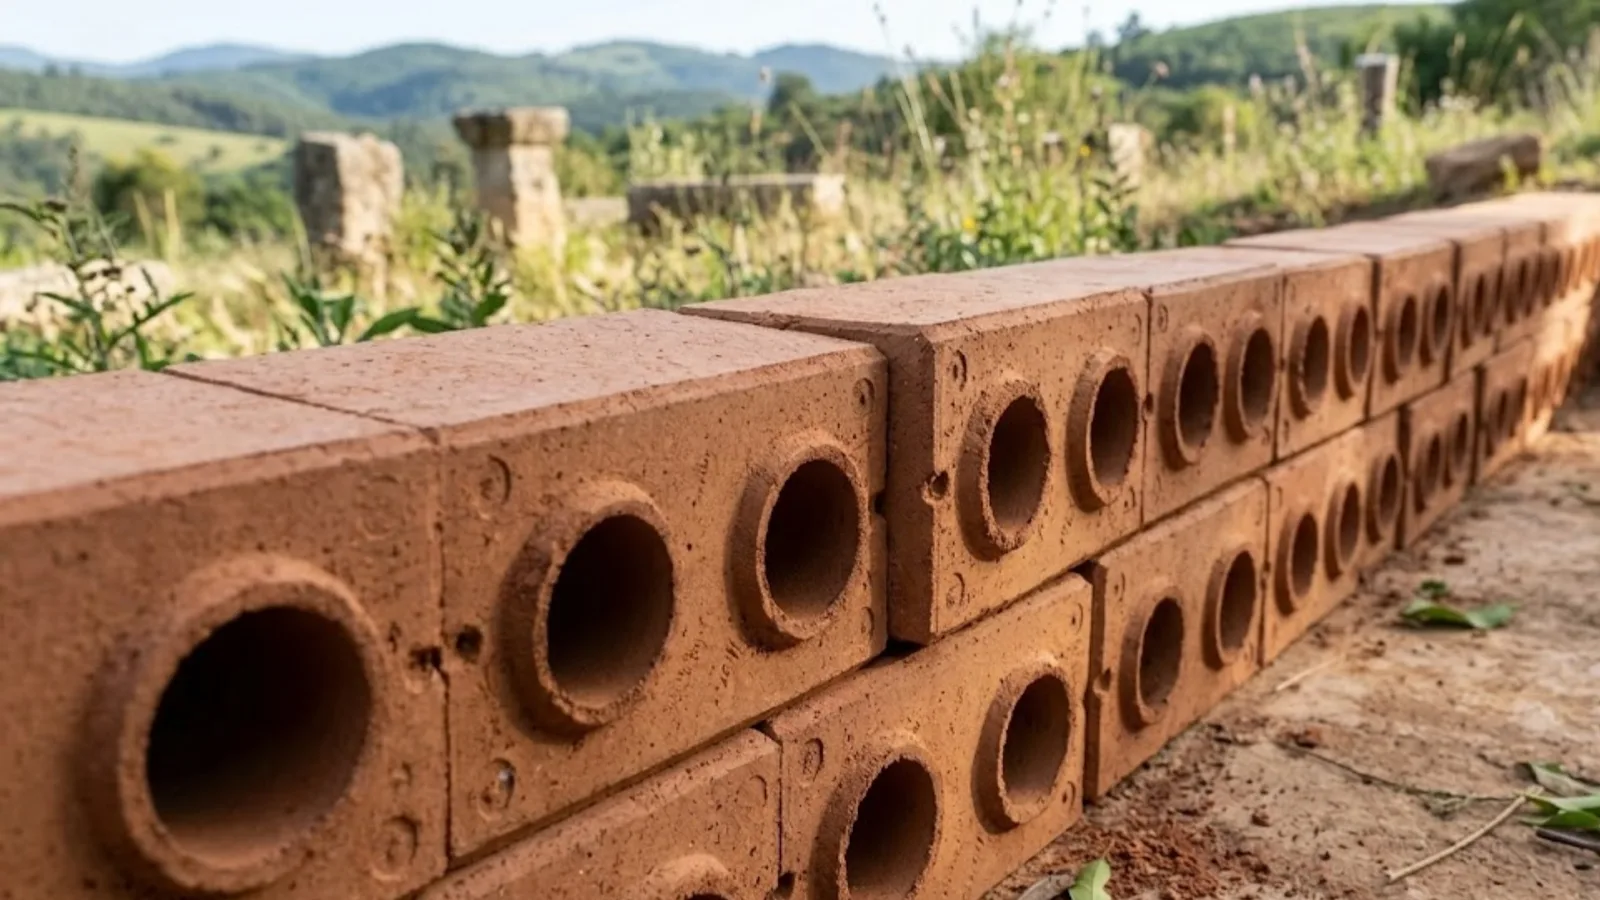
Para o autônomo, cada real a menos no valor financiado faz diferença, porque a renda comprovada costuma ser mais apertada que a renda real. A construção com tijolo ecológico encaixado reduz o consumo de argamassa, dispensa boa parte do reboco nas paredes aparentes e usa os furos do próprio bloco para passar instalações, o que diminui material e mão de obra. Uma obra mais barata pede um financiamento menor, e um financiamento menor cabe numa renda menor.
O prazo também importa. Em financiamento de construção, durante a obra você paga encargos sobre o que já foi liberado, e cada mês a mais de obra é um mês a mais desses encargos. Uma obra com cronograma enxuto e etapas bem definidas reduz esse custo e reduz o risco de a medição atrasar por pendência técnica.
É aí que entra o planejamento. O banco libera cada parcela depois de vistoriar a etapa, então a obra precisa seguir o cronograma aprovado. As 6 fases da construção com tijolo ecológico mostram como projeto, orçamento e execução se organizam para cada medição sair no prazo.
Erros que fazem o autônomo ser recusado
Apresentar o faturamento como se fosse renda. O banco vai descontar os custos do negócio de qualquer jeito, e chegar com um número inflado só gera desconfiança.
Imposto de renda que não bate com o extrato. Se a movimentação é muito maior que a renda declarada, o banco considera a declarada. Se é muito menor, ele desconfia da declaração.
Dinheiro do negócio misturado com o pessoal. Extrato com compras de fornecedor, pagamento de funcionário e conta de luz da loja na mesma conta da pessoa física fica ilegível para o analista.
CNPJ com pendência. DASN-SIMEI atrasada, DAS em aberto ou cadastro inapto contam contra você, mesmo que a renda esteja boa.
Pedir antes de ter histórico. Quem abriu o MEI há três meses ainda não tem como provar estabilidade. Na maioria dos casos, vale esperar fechar pelo menos um ano de atividade e uma declaração de imposto de renda com a renda nova.
Escolher a casa depois do crédito. Aprovar um valor e depois descobrir que o projeto custa mais obriga a cortar a casa no meio da obra, o pior momento possível para isso.
O caminho na prática, do primeiro documento à obra
Primeiro, organize a renda: conta separada, recebimentos concentrados, imposto de renda e DASN-SIMEI em dia, conversa com o contador sobre a DECORE. Segundo, defina a casa e o orçamento, com projeto e planilha, para saber exatamente quanto precisa financiar. Terceiro, faça simulações em mais de um banco, porque a política de crédito para autônomo varia e o valor aprovado pode mudar bastante de um para outro.
Com o crédito aprovado, entram a avaliação do terreno e do projeto pelo banco, a assinatura do contrato e o início da obra, com liberação por etapas. Cada vistoria confere se a etapa foi feita conforme o cronograma, e a próxima parcela só sai depois disso.
Se você mora na Região dos Lagos ou no Grande Rio, trabalha por conta própria e quer saber se a sua renda fecha a conta da casa, a Rocket monta o orçamento da sua casa em tijolo ecológico com projeto e cronograma prontos para apresentar ao banco. Fale com a gente pelo WhatsApp (22) 99245-5334.
Perguntas frequentes
Pronto pra construir? Veja as 6 fases do nosso atendimento
Da calculadora à entrega das chaves. Veja como a Rocket conduz tudo, do orçamento ao acabamento, em 6 fases bem definidas.
Ou siga por outro caminho
Três opções pra continuar, escolha o que faz mais sentido pra você agora.
Outros artigos
Documentos para Financiar sua Construção: Lista Completa
Documentos para financiar a construção: o que separar seu, do terreno e da obra, quanto tempo cada certidão vale e a ordem certa para não travar a análise.
Consórcio para Construir Casa de Tijolo Ecológico 2026
Consórcio para construir casa de tijolo ecológico em 2026: taxa de administração, INCC, lance, FGTS, liberação por etapa e quando sai mais barato que financiar.
Financiamento de Terreno e Construção: Como Funciona 2026
Como financiar o lote e a obra no mesmo contrato da Caixa em 2026: cota de 80%, juros de obra, medições, prazos e a conta real para quem ainda não tem terreno.